Raenest (Formerly Geegpay)

Mga screenshot
Mga detalye
- Rating
- 2.00 mga review
- Bersyon
- 3.8.1
- Developer
- Raenest
Pagsusuri ni Norviv
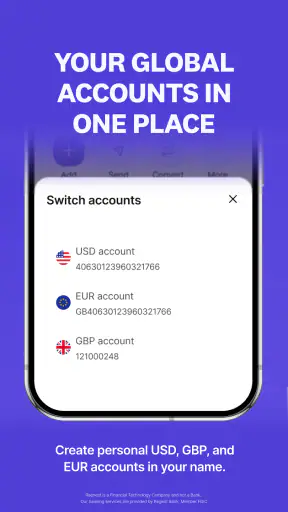
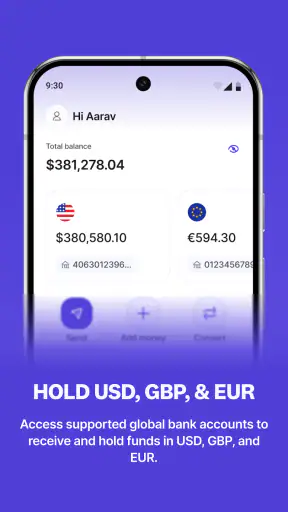
Kung tumatanggap ka ng bayad mula sa ibang bansa at nakakapagod nang magpalipat-lipat sa iba’t ibang serbisyo para sa currency, payout, at digital asset, ang Raenest ay isang finance app na sulit tingnan. Sinubukan ko ito bilang tool para ayusin ang daloy mula sa pagtanggap ng pera hanggang sa paggamit o pagpapadala nito, at ang pinakamalaking dating nito sa akin ay ang pagsasama ng USD, GBP, EUR accounts, mas mabilis na Upwork payment, at stablecoins sa iisang lugar.
Hindi ito ordinaryong budgeting app o simpleng mobile wallet. Mas bagay ito sa freelancer, remote worker, online seller, contractor, at sinumang regular na may international income. Libre itong gamitin, at ang developer nito ay Raenest. Sa Google Play, nasa finance category ito, may average na 4.6 mula sa humigit-kumulang 23K ratings, at umabot na sa mahigit isang milyong installs. Para sa akin, ipinapakita nito na may malinaw na pangangailangan para sa ganitong uri ng serbisyo, lalo na sa mga taong ayaw umasa sa mabagal o komplikadong international payment process.
Kapag ang problema ay nagsisimula bago pa dumating ang bayad
Isipin ang karaniwang sitwasyon: may client kang nasa United States, may dating customer sa United Kingdom, at may isa pang trabaho na binabayaran sa euros. Sa halip na isang diretsong daloy, maaaring kailanganin mong magbukas ng magkakaibang account, maghintay ng conversion, at maghanap ng paraan para maipadala ang pera sa lokal mong bank account. Dito ko nakita ang praktikal na halaga ng Raenest.
Ang unang kapaki-pakinabang na ideya ay paghiwalayin ang pagtanggap ng kita sa paggastos ng kita. Hindi kailangang agad mong i-convert ang lahat ng natanggap na foreign currency. Kung may paparating kang subscription, software bill, o bayad sa isang supplier sa parehong currency, mas makatuwirang panatilihin muna ang halaga roon kaysa paulit-ulit na magpalit at posibleng malugi sa conversion.
Hindi ibig sabihin nito na awtomatikong pinakamura ang bawat transaksyon. Ang halaga ng isang international finance app ay nakadepende sa aktuwal na ruta ng pera, conversion, withdrawal, at destination. Kaya bago gamitin bilang pangunahing account, tinitingnan ko muna kung saan talaga manggagaling ang pera at saan ko ito kailangang makarating. Malakas ang Raenest kapag maraming currency ang kasangkot; hindi ito kasinghalaga kung lokal lang ang lahat ng kita at gastusin mo.
Pagsisimula sa tamang currency at layunin
Sa halip na gumawa agad ng komplikadong setup, mas maayos na magsimula sa isang malinaw na use case. Halimbawa, kung ang pangunahing kita mo ay mula sa Upwork, iyon ang unang workflow na dapat ayusin. Kung naman may regular kang client sa Europe, mas mahalagang pag-isipan kung paano mo tatanggapin at hahawakan ang EUR kaysa sa pag-aalala sa ibang currency na hindi mo pa ginagamit.
Ang ganitong approach ay nakakatulong para hindi maging digital drawer ang app na puno ng accounts pero walang malinaw na gamit. Sa karanasan ko, mas madaling makita ang value kapag may konkretong papasok na bayad, target na payout, at deadline kung kailan mo kailangan ang pera.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Kasama sa mahalagang unang tanong ang: kailangan mo ba ng foreign-currency balance para sa susunod na transaksyon, o gusto mo lang makuha agad ang pera sa lokal mong account? Magkaiba ang dalawang layunin. Sa una, mahalaga ang pagpapanatili ng currency. Sa ikalawa, mas mahalaga ang bilis, conversion clarity, at reliability ng withdrawal.
Mula sa Upwork hanggang sa available na pera
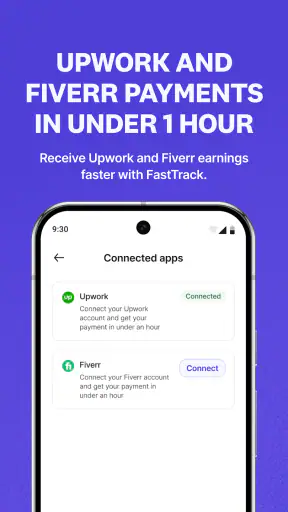
Para sa freelancer, ang pinakaimportanteng handoff ay mula sa platform kung saan ka kumikita papunta sa account kung saan mo hahawakan ang pera. Ang Raenest ay may focus sa mas mabilis na Upwork payment, kaya ito ang workflow na pinakamadaling ipaliwanag: piliin ang Raenest bilang bahagi ng payout arrangement, hintayin ang pagproseso ng payment, at gamitin ang natanggap na balance para sa susunod na hakbang.
Ang tunay na advantage dito ay hindi lang ang pagkakaroon ng isa pang payout destination. Mas kapaki-pakinabang ito kapag gusto mong bawasan ang bilang ng magkakahiwalay na serbisyo. Kapag ang Upwork income, foreign-currency holding, at susunod na transfer ay nasa iisang app, mas kaunti ang kailangang bantayan sa bawat payout cycle.
Gayunman, hindi dapat ipagpalagay na ang “mas mabilis” ay kapareho ng instant sa lahat ng pagkakataon. May mga handoff na maaaring nakadepende sa source platform, verification, banking route, at oras ng pagproseso. Kaya ang praktikal kong payo ay huwag magtakda ng mahigpit na bill deadline batay sa pinakamabilis na posibleng payout. Mag-iwan ng buffer, lalo na kung ang perang matatanggap ay para sa renta, tuition, o ibang hindi puwedeng ma-late.
May isa pang workflow na kapaki-pakinabang: kapag regular ang kita mo, ituring ang bawat payout bilang magkakahiwalay na envelope. Ang unang bahagi ay para sa operating expenses, ang ikalawa ay para sa personal na withdrawal, at ang natitira ay maaaring manatili sa currency na kakailanganin mo sa hinaharap. Hindi ito automatic budgeting feature; ito ay paraan ng paggamit sa multi-currency setup nang hindi naghahalo ang lahat ng pera.
Ang handoff mula sa account papunta sa totoong buhay
Pagdating ng pera sa app, hindi pa tapos ang workflow. Kailangan mo pang magpasya kung pananatilihin ang balance, iko-convert, gagamitin sa online payment, o ililipat sa ibang account. Dito nagiging mahalaga ang pagiging maingat sa destination details at sa currency ng tatanggap.
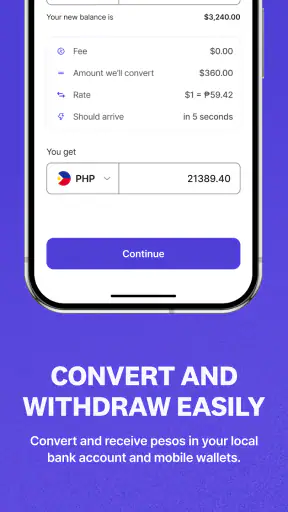
Kung ang client ay nagbayad sa USD pero ang gastusin mo ay nasa lokal na currency, may dalawang posibleng diskarte. Maaari mong i-convert agad para mas madaling planuhin ang budget, o maaari mong hintayin ang tamang oras kung may paparating na USD expense. Ang mas magandang pagpili ay nakadepende sa cash flow, hindi sa ideya na dapat laging zero ang foreign balance.
Kung may regular kang binabayarang online service, mas kapaki-pakinabang na gamitin ang balance para sa partikular na gastusing iyon kaysa mag-convert nang walang plano. Sa ganitong paraan, nababawasan ang unnecessary movement ng pera. Ang trade-off: kailangan mong mas maingat na subaybayan kung magkano ang natitira sa bawat currency.
Ang magandang habit ay magtala ng tatlong bagay pagkatapos ng bawat payout: source, currency, at intended use. Maaaring simple lang itong note sa sarili mong system, pero nakakatulong ito kapag marami ka nang clients. Hindi sapat na alam mong may balance; kailangan alam mo kung aling bahagi ang para sa tax reserve, project expense, o personal na paggamit.
Stablecoins para sa ibang uri ng handoff
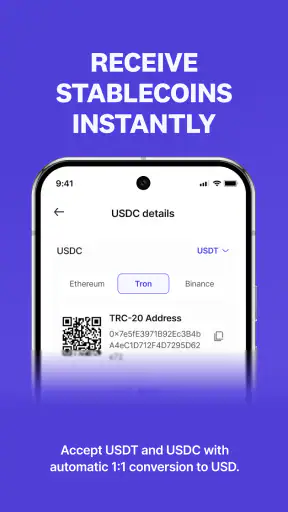
Ang stablecoins ang bahagi ng Raenest na dapat lapitan nang may malinaw na layunin, hindi dahil lang uso ang crypto. Para sa akin, may saysay ito sa user na sanay na sa digital assets at may partikular na dahilan para gumamit ng stablecoin rails. Maaari itong maging bahagi ng international money workflow, pero hindi ito dapat ituring na kapalit ng simpleng bank transfer para sa lahat.
Ang mahalagang distinction ay ito: ang foreign-currency account at stablecoin balance ay hindi pareho ng operational risk. Kahit pareho silang maaaring gamitin sa cross-border context, magkaiba ang paraan ng paghawak, paglipat, at pag-convert. Kung hindi mo pa kabisado ang wallet address, network, at destination checks, mas ligtas na huwag gawing unang route ang stablecoins para sa perang kailangan mo kinabukasan.
May practical na use case para sa experienced user: maaaring gamitin ang stablecoin side para sa isang digital payment workflow habang hiwalay na pinapanatili ang regular na foreign-currency balance para sa bank-oriented expenses. Ang advantage ay flexibility. Ang kapalit ay mas mataas na responsibilidad sa pag-double-check ng bawat handoff. Isang maling destination o maling network choice ay hindi kapareho ng simpleng typo sa bank account form.
Hindi ko irerekomenda ang bahaging ito sa taong gusto lang ng uncomplicated salary account. Kung ang kailangan mo ay tumanggap ng bayad, mag-convert, at mag-withdraw nang walang interest sa digital assets, sapat nang gamitin ang currency account workflow at huwag piliting isama ang stablecoins sa routine.
Isang makatotohanang araw ng freelancer
Halimbawa, may graphic designer na may tatlong international clients. Dumating ang unang payment mula sa Upwork, may susunod na invoice sa euros, at may software subscription na sinisingil sa dollars. Sa halip na ipunin ang lahat sa isang lokal na account at paulit-ulit na mag-convert, maaaring gamitin ang Raenest bilang central receiving point.
Una, pumapasok ang Upwork payment sa angkop na account. Ikalawa, hindi niya agad kino-convert ang buong halaga; inilalaan niya ang bahagi para sa dollar-denominated expense. Ikatlo, ang euro income ay pinananatili para sa susunod na euro obligation o kino-convert lamang kapag kailangan. Panghuli, ang natitirang halaga ay inililipat sa personal niyang account para sa araw-araw na gastusin.
Ang resulta ay mas malinaw na cash-flow map. Hindi ibig sabihin na mas marami siyang pera, pero mas kaunti ang hindi kinakailangang galaw nito. Nakikita niya kung aling balance ang para sa trabaho at alin ang maaari nang gamitin. Para sa freelancer na dating umaasa sa screenshots, email confirmations, at maraming app, malaking improvement ang ganitong mental model.
Pero may dagdag na trabaho: kailangan niyang bantayan ang conversion, destination, at timing. Ang convenience ng isang app ay hindi nag-aalis ng financial discipline. Sa katunayan, dahil mas maraming option ang available, mas kailangan niyang gumawa ng sariling rules kung kailan magko-convert at kung kailan hindi.
Mga tanong na dapat sagutin bago mo ilipat ang pangunahing income
Ang unang tanong ay kung para kanino ito. Pinakamalakas ang Raenest para sa taong may cross-border income at may regular na dahilan para humawak ng USD, GBP, o EUR. Kung paminsan-minsan ka lang makakatanggap ng foreign payment, maaaring mas simple ang isang conventional bank o remittance service, lalo na kung isang withdrawal lang ang kailangan mo.
Ikalawa, kailangan mong malaman kung gusto mo ng holding account o mabilis na exit route. Kung gusto mong panatilihin ang foreign-currency balance para sa future expenses, mas may saysay ang multi-currency structure. Kung gusto mo lang makuha ang pera sa lokal na account sa lalong madaling panahon, suriin muna ang buong transfer path bago umasa sa app bilang emergency cash source.
Ikatlo, dapat mong pag-isipan kung komportable ka sa stablecoins. Hindi ito requirement para makinabang sa pangunahing currency workflow. Maaari mong gamitin ang app sa mas tradisyonal na paraan at iwasan ang digital-asset side kung hindi iyon bahagi ng iyong financial routine.
Ikaapat, mahalaga ang operating system compatibility. Gumagana ang app sa Android na bersyon 8.0 pataas, kaya bago mag-install, tiyaking pasok ang device mo sa minimum requirement. Ang kasalukuyang bersyon ay 3.8.1, kaya mainam ding panatilihing updated ang app kung nais mong gamitin ang pinakabagong available na build.
Ikalima, ang age rating nito ay 3+, pero hindi ibig sabihin na angkop ang financial decisions nito sa bata. Ang rating ay tungkol sa content suitability ng app, hindi sa pagiging handa ng isang user na humawak ng international income, conversion, o stablecoins. Para sa akin, adult financial judgment pa rin ang tunay na requirement.
Kung saan nagiging mas mahusay ang ibang alternatibo
Kung lokal na transfers lang ang kailangan mo, mas diretso kadalasan ang regular banking app. May mga user na hindi nangangailangan ng multiple foreign-currency accounts, kaya ang dagdag na layer ng Raenest ay maaaring maging unnecessary. Sa ganitong sitwasyon, mas mahalaga ang familiarity at local support kaysa sa international flexibility.
Kung ang pangunahing concern mo ay remittance sa pamilya, maaaring mas madaling gamitin ang service na talagang dinisenyo para sa one-way transfer. Ang Raenest ay mas interesting kapag ikaw mismo ang tumatanggap, humahawak, naglalaan, at nagpapagalaw ng international income. Hindi ito awtomatikong pinakamahusay na pagpipilian para sa bawat recipient.
Kung crypto-first ang workflow mo, maaaring mas espesyalisadong wallet o exchange ang magbigay ng mas malalim na tools. Ang lakas ng Raenest ay ang pagsasama ng traditional foreign-currency accounts, Upwork-oriented payout, at stablecoins. Ang kapalit nito ay maaaring hindi ito kasing-specialized ng isang tool na iisa lang ang pangunahing trabaho.
Sa madaling salita, huwag itong piliin dahil lang maraming option. Piliin ito kung ang pagsasama ng options ang mismong problema mo. Kapag ang kalat ng iyong payment workflow ang nagpapabagal sa trabaho, may konkretong pakinabang ang centralization. Kapag simple ang financial life mo, maaaring mas simple rin ang mas magandang sagot.
Mga lugar kung saan maaaring masira ang daloy
Ang unang posibleng friction ay ang verification at account setup. Sa anumang financial app, kailangang maging maingat sa pangalan, personal details, at destination information. Ang maling spelling o hindi tugmang impormasyon ay maaaring magdulot ng delay sa handoff, kaya hindi ko minamadali ang unang setup lalo na kung malaking payout ang nakatakdang pumasok.
Ikalawa, maaaring maging mahirap ang pag-track ng maraming currency kapag hindi ka nagtatala. Ang balance na mukhang malaki sa isang screen ay maaaring hindi sapat para sa aktuwal na gastusin kapag iba ang currency ng bill. Dito nakakatulong ang simpleng spreadsheet o monthly note na naglalagay ng purpose sa bawat balance.
Ikatlo, may psychological trap sa stablecoins. Dahil nasa iisang app ang traditional accounts at digital assets, maaaring isipin ng bagong user na pareho lang ang risk at handling. Hindi ganoon ang tingin ko. Ang bawat route ay may sariling rules, at dapat mas maingat ang stablecoin transfers kaysa sa ordinaryong internal budgeting decision.
Ikaapat, ang speed expectation ay maaaring maging problema. Ang isang app na nakatuon sa mas mabilis na Upwork payment ay hindi nangangahulugang lahat ng payout, conversion, at withdrawal ay pare-pareho ang bilis. Kung may urgent obligation, gamitin ang Raenest bilang bahagi ng planong may backup, hindi bilang tanging lifeline.
Ikalima, ang convenience ay maaaring magtulak sa overuse. Dahil madaling pagsama-samahin ang income, maaaring ilagay ng user ang buong operating cash sa isang workflow nang hindi muna sinusuri ang sariling emergency arrangements. Mas gusto kong panatilihing may malinaw na separation sa pagitan ng perang kailangan agad at perang maaaring manatili sa international balance.
Sa aking paggamit, ito ang mga limitasyong mas mahalagang malaman kaysa sa simpleng listahan ng features. Ang app ay may magandang konsepto, pero ang kalidad ng resulta ay nakadepende sa disiplina ng user sa currency planning, payout timing, at destination checking.
Hatol ko pagkatapos sundan ang buong workflow
Ang Raenest ay isang kapaki-pakinabang na finance app para sa modernong freelancer at remote worker na may perang nagmumula sa iba’t ibang bansa. Ang combination ng USD, GBP, at EUR accounts, faster Upwork payment, at stablecoins ay nagbibigay ng mas malawak na workflow kaysa sa karaniwang lokal na banking app. Hindi ko ito ituturing na magic solution, pero nakakatulong itong gawing mas organisado ang isang problemang madalas pira-piraso.
Pinakamaganda itong gamitin kapag alam mo na ang input at outcome: saan manggagaling ang bayad, anong currency ito, saan mo ito kailangan, at kailan mo ito dapat ilabas. Kapag malinaw ang apat na iyon, mas madaling gamitin ang app nang hindi nalulunod sa options. Kapag malabo ang layunin, maaari lamang nitong gawing mas komplikado ang isang simpleng cash-flow problem.
Libre ang app at may rating itong 3+, kaya mababa ang hadlang para subukan ito sa isang maliit at kontroladong workflow. Ang payo ko ay magsimula sa isang regular na payout, obserbahan ang buong ruta mula source hanggang destination, at saka magdagdag ng ibang currency o stablecoin use case. Huwag agad ilipat ang lahat ng income bago mo maunawaan kung paano umaangkop ang proseso sa sarili mong schedule.
Sa huli, irerekomenda ko ang Raenest sa user na gusto ng isang mas sentralisadong paraan para hawakan ang international earnings, lalo na kung konektado ito sa Upwork o sa maraming foreign-currency obligations. Hindi ko ito irerekomenda sa taong lokal lang ang transactions, ayaw humawak ng multiple balances, o nangangailangan ng pinakasimpleng posibleng remittance tool. Para sa tamang user, ang pinakamalaking benepisyo nito ay hindi ang dami ng feature kundi ang mas malinaw na paglalakbay ng pera mula bayad hanggang aktuwal na paggamit.
Mga madalas itanong
01Ano ang Raenest (Formerly Geegpay) at para kanino ito?
Ang Raenest, na dating kilala bilang Geegpay, ay isang digital financial platform na idinisenyo para sa mga freelancer, remote worker, creator, online seller, at negosyong tumatanggap ng international payments. Maaari itong makatulong sa pagtanggap, pag-iimbak, at pamamahala ng pera mula sa ibang bansa, depende sa availability ng serbisyo sa iyong bansa at sa mga kinakailangang verification.
02Ligtas ba gamitin ang Raenest para sa pagtanggap ng international payments?
May mga security feature at proseso ng identity verification ang Raenest upang makatulong na maprotektahan ang account at mga transaksyon ng user. Gayunpaman, hindi nangangahulugang walang panganib ang paggamit ng anumang financial app. Gumamit ng malakas na password, huwag ibahagi ang verification code, i-check ang recipient details, at basahin ang kasalukuyang terms, privacy policy, at mga limitasyon bago magdeposito o tumanggap ng malaking halaga.
03May bayad ba ang paggamit ng Raenest at magkano ang withdrawal fee?
Maaaring may iba’t ibang bayarin ang Raenest depende sa uri ng transaksyon, currency, paraan ng pag-withdraw, exchange rate, at lokasyon ng user. Posible ring magbago ang fees habang ina-update ang serbisyo. Bago kumpirmahin ang transfer o withdrawal, suriin ang ipinapakitang breakdown ng charges sa app. Huwag umasa sa iisang fee estimate lamang dahil maaaring may dagdag na conversion o third-party banking fee.
04Anong mga dokumento ang kailangan para ma-verify ang Raenest account?
Karaniwang nangangailangan ang financial platforms ng government-issued identification at personal information para sa Know Your Customer o KYC verification. Depende sa account type at bansa, maaari ring hingin ang proof of address, selfie verification, impormasyon tungkol sa trabaho o negosyo, at dokumentong nagpapatunay sa pinagmulan ng pondo. Ihanda ang malinaw at valid na dokumento, at tiyaking tugma ang lahat ng impormasyong ilalagay sa app.
05Available ba ang Raenest sa Pilipinas at maaari ba itong gamitin sa local bank account?
Ang availability ng Raenest at mga withdrawal option nito ay maaaring mag-iba ayon sa bansa, account status, currency, at kasalukuyang partnership ng platform. Kung nasa Pilipinas ka, tingnan muna sa opisyal na app o website kung supported ang iyong lokasyon at kung maaaring mag-withdraw sa local bank o iba pang available na paraan. Suriin din ang minimum amount, processing time, exchange rate, at posibleng fees bago gamitin.


